最近后台收到不少家长留言,问给孩子买婚嫁险的事。有人说这是"智商税",也有人把它当成"强制储蓄"的好工具。今天咱们就客观聊聊:婚嫁险到期到底能领多少?给孩子买,究竟划不划算?
一、婚嫁险到期能领多少?先看两个关键数
市面上叫"婚嫁险"的产品,本质多是年金险或两全险,领取金额取决于三个变量:每年交多少、交多少年、什么时候领。举个例子,某款产品每年交1万元、交10年,总保费10万元,约定孩子25岁时一次性领取,按合同演示的中档收益,到期大约能领13万至15万元;如果是分红型,实际金额还要看保险公司每年的分红实现率,可能高于或低于演示值。
- 固定领取型:金额写进合同,确定性高,但收益通常不算亮眼;
- 分红/万能型:有保底,浮动部分不确定,别把演示收益当承诺;
- 提前退保:前几年现金价值往往低于已交保费,中途急用钱可能亏损。
所以"能领多少"没有统一答案,关键看合同里的现金价值表和领取条款,签字前务必让业务员把"保证领取部分"单独列出来。
二、给孩子买婚嫁险,划算吗?
划不划算,要看你和什么比。它的优势在于强制储蓄、专款专用,适合管不住手、又想为孩子未来留一笔钱的家长;同时投保人豁免条款能在家长发生意外时免交后续保费,保障孩子权益。但劣势也明显:流动性差,锁定周期动辄十几年;若家庭基础保障(重疾、医疗)还没配齐,优先买婚嫁险是本末倒置。
我的建议是:先配齐保障型保险,再用闲钱做长期储蓄;买之前算一算实际年化收益率,和国债、大额存单横向对比,心里就有数了。
三、钱领到手,婚礼上的仪式感也别落下
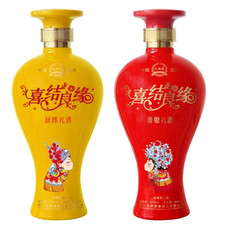
说到底,婚嫁险领的是一份底气,婚礼上真正让人记住的,是那份心意。孩子大喜之日,除了红包,不妨备上一份喜结良缘礼盒酒——黄瓶新郎礼酒、红瓶新娘礼酒,一黄一红成双成对,摆在婚宴主桌上既喜庆又有寓意,敬酒、回礼都拿得出手。
四、三点提醒,避坑不踩雷
- 看清"保证领取"和"演示收益"的区别,别被高数字冲昏头;
- 缴费期量力而行,别让保费影响家庭日常开支;
- 合同犹豫期内可全额退保,条款看不懂就问清楚再签。
婚嫁险不是必需品,而是一种工具。用对了,它是给孩子的长期礼物;用错了,就是一笔被锁死的钱。理性规划,量力而行,才是对孩子最好的安排。